Inventario II: exactitud de inventario (IRA) y recuentos cíclicos
Cómo medir si el stock del sistema es real, montar recuentos cíclicos y descubrir de dónde vienen los descuadres. · 13 min de lectura
Todos los KPIs de inventario de la lección anterior se calculan con el stock del sistema. Pero ¿y si el sistema miente? Si el ERP dice que hay 12 cajas y en la ubicación hay 9, tarde o temprano tendrás una rotura “imposible” y un cliente enfadado.
El indicador que te dice cuánto puedes fiarte de tu stock es la exactitud de inventario, o IRA (Inventory Record Accuracy).
Cómo se calcula el IRA
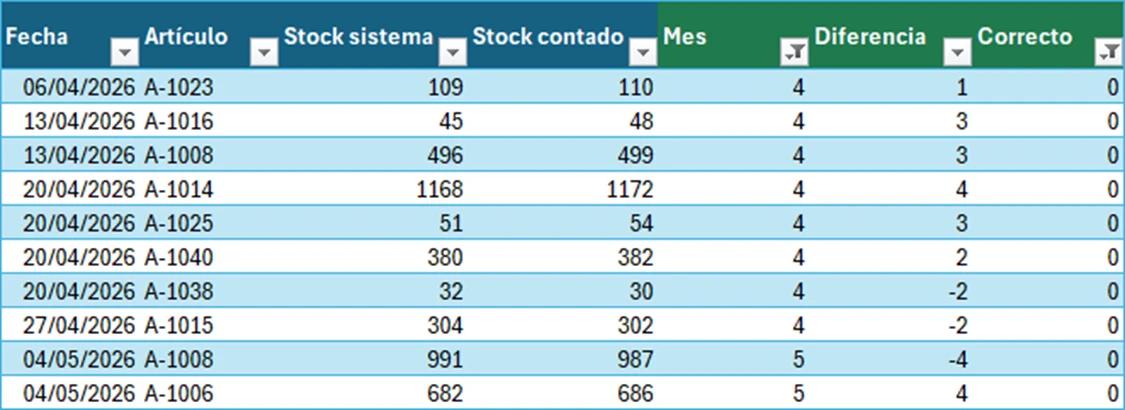
IRA = Referencias contadas sin diferencia / Referencias contadasEn la tabla Recuentos añade dos columnas auxiliares:
Diferencia   =[@[Stock contado]]-[@[Stock sistema]]
Correcto     =SI([@Diferencia]=0;1;0)
Y el KPI del mes es una media:
=PROMEDIO.SI.CONJUNTO(Recuentos[Correcto];Recuentos[Mes];D$5)Fíjate en la unidad: el IRA se mide por referencia (¿coincide o no?), no por cajas. Una diferencia de 1 caja en un artículo y de 200 en otro cuentan igual: los dos son registros incorrectos.
¿Diferencia cero o con tolerancia?
En artículos de mucho volumen y poco valor se suele admitir una tolerancia (por ejemplo, ±1 % o ±1 caja). Si la aplicas, cambia la columna:
Correcto =SI(ABS([@Diferencia])<=1;1;0)Decide la tolerancia por clase ABC (siguiente lección): ninguna para los artículos A y algo más amplia para los C. Y escríbela en la ficha del KPI.
El complemento: exactitud en unidades
Exactitud en unidades = 1 − Σ |diferencias| / Σ stock del sistemaSuele salir cerca del 99 % aunque el IRA sea malo, porque las diferencias pequeñas pesan poco frente al stock total. No la uses sola: es la favorita de quien quiere que el número quede bonito.
Qué dicen los datos
| Mes | Ene | Feb | Mar | Abr | May | Jun |
|---|---|---|---|---|---|---|
| IRA | 97,5 % | 92,5 % | 96,0 % | 80,0 % | 72,5 % | 98,0 % |
El IRA se hunde en abril y mayo. Si miras la lección 7, en abril entra una operaria nueva y los errores de preparación se multiplican por tres. Cada error de picking (servir el artículo equivocado) descuadra dos referencias: la que sobra y la que falta. Los recuentos de mayo están detectando los errores de abril.
Lección importante: un KPI malo casi nunca tiene la causa en su propia área. El IRA baja por un problema de preparación, no de inventario. Por eso un cuadro de mando sirve de poco si cada KPI se mira por separado.
Cómo montar recuentos cíclicos que funcionen
En lugar de cerrar el almacén una vez al año para el inventario general, cuenta un poco cada semana (en el archivo: 10 referencias cada lunes).
| Clase ABC | Frecuencia de recuento recomendada |
|---|---|
| A (80 % del valor) | Mensual |
| B | Trimestral |
| C | Semestral o anual |
Además, cuenta siempre cuando:
- Una ubicación queda a cero (es el momento más barato para contar).
- Se produce una rotura de un artículo que, según el sistema, tenía stock.
- Hay una reclamación de un cliente por producto equivocado.
Las reglas que hacen fiable un recuento
- Recuento ciego: quien cuenta no ve el stock del sistema.
- Sin movimientos de esa ubicación mientras se cuenta.
- Segundo recuento por otra persona si hay diferencia, antes de ajustar.
- Registrar la causa de cada ajuste: error de preparación, recepción mal contada, rotura no declarada… Esa columna es la que te dirá qué corregir.
Tarea: en la tabla Recuentos, añade la columna con tolerancia de ±1 caja y recalcula el IRA de abril. ¿Cuánto cambia? Después filtra las diferencias negativas: son unidades que el sistema cree tener y no están. Esas son las que provocan roturas “fantasma”.
Descargar el Excel(Excel .xlsx · también funciona en LibreOffice)
Sígueme en TikTok · @garyelplan¿Te ha servido? En TikTok tienes este y otros trucos en vídeos de 1 minuto.
Seguir